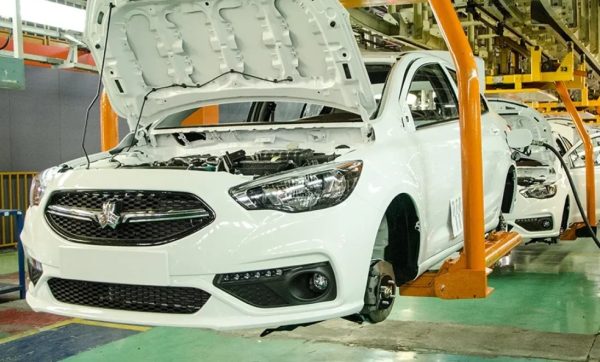
به نقل از اقتصاد کشور اصلاح ساختار سایپا و کاهش زیان انباشته این خودروساز، به برنامهای عملیاتی و مرحلهای نیاز دارد؛ برنامهای که علاوه بر افزایش تولید، بر کنترل هزینهها، بهبود بهرهوری، مدیریت نقدینگی، نوسازی محصولات و شفافسازی مسئولیت مدیران و سیاستگذاران تمرکز کند.
فضلاله جمالو، کارشناس حوزه خودرو، با اشاره به پیچیدگیهای صنعت خودروسازی تأکید دارد که عملکرد مدیران را نمیتوان صرفاً بر اساس تعداد خودروهای تولیدشده ارزیابی کرد. به گفته او، شاخصهایی مانند هزینه ساخت هر خودرو، کیفیت محصول، میزان ضایعات، بهرهوری نیروی انسانی، گردش موجودی، زمان تحویل و حاشیه سود محصولات نیز باید در ارزیابی عملکرد مورد توجه قرار گیرند.
بهرهوری خودروسازی به مدیریت یکپارچه وابسته است
در صنعت خودرو، مدیریت بر بخشهای مختلف تولید، زنجیره تأمین، امور مالی و راهبردهای سازمانی تأثیر مستقیم دارد. تجربه خودروسازان بینالمللی نیز نشان میدهد که افزایش بهرهوری به مجموعهای از اقدامات هماهنگ، از کاهش ضایعات و هزینهها تا بهبود کیفیت و مدیریت ظرفیت تولید، وابسته است.
برای نمونه، سیستم تولید تویوتا بر دو اصل «جاستینتایم» (Just-in-Time) و «جیدوکا» (Jidoka) استوار است که هدف آنها کاهش اتلاف منابع، کنترل کیفیت و بهبود مستمر فرایندهاست. با این حال، تجربه این شرکت نشان میدهد که رشد سریع و تصمیمات مدیریتی نامناسب نیز میتواند عملکرد یک سیستم تولیدی موفق را با چالش روبهرو کند.
در گروه فولکسواگن نیز بهرهوری نیروی انسانی، کاهش پیچیدگی محصولات، مدیریت هزینههای کارخانه و استفاده مؤثر از ظرفیت تولید در برنامههای تحول صنعتی مورد توجه قرار گرفته است. این تجربهها نشان میدهد که افزایش تولید زمانی به بهبود عملکرد مالی منجر میشود که با کنترل هزینهها، کیفیت مناسب و برنامهریزی راهبردی همراه باشد.
زیان انباشته سایپا و عوامل مؤثر بر آن
بر اساس اطلاعات مطرحشده در این گزارش، زیان انباشته سایپا در عملکرد سال مالی ۱۴۰۴ حدود ۹۶ هزار میلیارد تومان گزارش شده است. در کنار این موضوع، بدهیهای بانکی، تعهدات فروش و فشار نقدینگی نیز از جمله چالشهای مالی این شرکت عنوان شدهاند.
با این حال، جمالو معتقد است نمیتوان تمام زیان انباشته سایپا را به یک مدیر یا یک دوره مدیریتی نسبت داد. این وضعیت حاصل مجموعهای از عوامل در طول سالهای گذشته است که میتوان آنها را در چهار گروه اصلی دستهبندی کرد:
- سیاستهای دولتی، از جمله قیمتگذاری دستوری و تصمیمات مرتبط با صنعت خودرو؛
- شرایط اقتصادی و محیطی، مانند تحریمها، تورم و نوسانات نرخ ارز؛
- تصمیمات مدیریتی درون شرکت، از جمله مدیریت هزینهها، کیفیت، نیروی انسانی و سرمایهگذاری؛
- ساختار مالکیت و حکمرانی شرکتی و نحوه تقسیم مسئولیت میان مالک، سیاستگذار و مدیران اجرایی.
به گفته این کارشناس، ارزیابی دقیق سهم هر عامل به بررسی صورتهای مالی، هزینه تمامشده محصولات، قراردادهای تأمین قطعات، ظرفیت خطوط تولید و عملکرد مدیران در دورههای مختلف نیاز دارد.
هشت حوزه کلیدی برای اصلاح عملکرد سایپا
از نگاه جمالو، مدیریت سایپا در چند حوزه مهم مسئولیت مستقیم دارد که توجه به آنها میتواند به بهبود بهرهوری و کاهش فشار مالی شرکت کمک کند.
۱. مدیریت سبد محصولات
تداوم اتکا به محصولات قدیمی، بدون اصلاح یا توسعه مدلهای جدید، میتواند رقابتپذیری خودروساز را محدود کند. مدیریت باید درباره ادامه تولید، اصلاح یا توقف محصولات و زمان ورود محصولات جدید تصمیمگیری کند.
۲. مدیریت ظرفیت تولید
ایجاد ظرفیت تولید بدون توجه به تقاضای بازار و توان زنجیره تأمین، ممکن است هزینههای ثابت شرکت را افزایش دهد. بنابراین، ظرفیت باید با شرایط واقعی بازار و امکان تأمین قطعات هماهنگ باشد.
۳. مدیریت زنجیره تأمین
هزینه تولید خودرو تنها به فعالیت داخل کارخانه محدود نیست. کیفیت قطعات، هزینه لجستیک، موجودی انبار، تأخیر در پرداخت به قطعهسازان، نرخ ارز و قراردادهای تأمینکنندگان نیز بر بهای تمامشده اثر میگذارند. مدیریت یکپارچه این بخشها میتواند به کاهش هزینه و بهبود کیفیت منجر شود.
۴. بهرهوری نیروی انسانی
ارزیابی نیروی انسانی نباید صرفاً به تعداد کارکنان محدود شود. یکی از شاخصهای مهم، هزینه نیروی انسانی به ازای هر خودروی سالم و قابل فروش است. ساختار سازمانی، مهارت کارکنان، شیفتها و بهرهوری اضافهکاری نیز باید متناسب با نیازهای تولید بررسی شوند.
۵. مدیریت کیفیت
ضایعات، دوبارهکاری و هزینههای گارانتی میتوانند سودآوری شرکت را کاهش دهند. به همین دلیل، کنترل کیفیت و محاسبه هزینههای ناشی از نقص محصول باید بخشی از نظام ارزیابی عملکرد خودروساز باشد.
۶. مدیریت سرمایه در گردش
کمبود نقدینگی در کنار موجودی بالای انبار، مطالبات دیروصول، بدهی به بانکها و قطعهسازان و تعهدات فروش میتواند شرکت را با فشار مالی روبهرو کند. مدیریت جریان نقدی و تعیین تکلیف بدهیها از محورهای مهم اصلاح مالی سایپا به شمار میرود.
۷. نوسازی فناوری
سرمایهگذاری در خودروهای برقی و هیبریدی، سامانههای کمکراننده، نرمافزار خودرو، پلتفرمهای ماژولار، اتوماسیون و فناوریهای هوشمند تولید میتواند در برنامه نوسازی صنعت خودرو نقش داشته باشد. سرعت و کیفیت اجرای این برنامهها به تصمیمات راهبردی و توان تأمین مالی شرکت وابسته است.
۸. مدیریت راهبردی
مدیریت خودروساز باید علاوه بر پاسخگویی به نیازهای کوتاهمدت، جایگاه شرکت در افق پنج تا ده سال آینده را نیز مشخص کند. تعیین مزیت رقابتی، برنامه توسعه محصول و اولویتبندی سرمایهگذاریها از الزامات این رویکرد است.
جمالو تأکید میکند که مدیران جدید نباید بابت تمام زیانهای تاریخی شرکت مسئول شناخته شوند؛ اما مدیرانی که چند سال اختیار اداره بنگاه را در دست داشتهاند نیز باید بر اساس تغییر شاخصهای عملکرد در دوره مسئولیت خود ارزیابی شوند.
ارزیابی مدیران با داشبورد عملکرد
این کارشناس پیشنهاد میکند عملکرد مدیران سایپا با یک داشبورد شامل حدود ۱۵ شاخص کلیدی سنجیده شود. تولید و فروش واقعی، درآمد، زیان عملیاتی، زیان به ازای هر خودرو، بهای تمامشده، بهرهوری نیروی انسانی، ضایعات، هزینه گارانتی، گردش موجودی، بدهی بانکی، جریان نقد عملیاتی و سهم محصولات جدید از فروش، از جمله شاخصهای قابل بررسی هستند.
چنین رویکردی میتواند ارزیابی مدیران را از اظهارنظرهای کلی و مقطعی به بررسی روندهای قابل اندازهگیری و عملکرد مالی و عملیاتی شرکت نزدیک کند.
مسئولیت وزارت صمت در سیاستگذاری صنعت خودرو
به باور جمالو، باید میان مسئولیت وزارت صنعت، معدن و تجارت و مسئولیت مدیران اجرایی سایپا تفاوت قائل شد. سیاستهای قیمتگذاری، تعرفهها، تخصیص ارز، استانداردهای اجباری و تصمیمات مرتبط با مالکیت و مدیریت شرکت میتوانند بر عملکرد مالی خودروساز اثر بگذارند.
اگر قیمت مجاز فروش پایینتر از هزینه اقتصادی تولید باشد، شکاف ایجادشده میتواند به زیان شرکت منجر شود. با این حال، میزان اثر این سیاست باید با بررسی هزینه واقعی تولید و قیمتهای مجاز فروش محاسبه شود.
در مقابل، انتخاب نامناسب محصولات، هزینههای سربار کنترلنشده، سرمایهگذاریهای کمبازده، ضعف بهرهوری و مشکلات کیفیت نیز در حوزه تصمیمات درونسازمانی قرار میگیرند. بنابراین، تفکیک دقیق عوامل زیان برای تعیین سهم هر بخش ضروری است.
جمالو ریشه بخشی از مشکلات را در ضعف حکمرانی شرکتی میداند؛ وضعیتی که در آن مرز میان نقش مالک، سیاستگذار، تنظیمگر و مدیر اجرایی ممکن است شفاف نباشد. به گفته او، وزارت صمت باید در قبال سیاستهایی که بر عملکرد سایپا اثر گذاشتهاند پاسخگو باشد، اما تمام زیان شرکت را نمیتوان به این وزارتخانه نسبت داد.
نقشه راه پیشنهادی برای اصلاح سایپا
از نگاه این کارشناس، اصلاح سایپا باید با اقدامات مشخص و قابل سنجش دنبال شود و در چند مرحله پیش برود:
-
-
کنترل فوری فشار مالی
-
بازنگری در تولید محصولات زیانده، کنترل جریان نقدینگی، مذاکره برای بازسازی بدهیها، تعیین تکلیف تعهدات و کاهش موجودی مازاد و هزینههای سربار.
-
-
بازمهندسی عملیات تولید
-
استفاده از ابزارهای بهبود بهرهوری، کاهش زمان راهاندازی خطوط، کم کردن ضایعات و دوبارهکاریها و استانداردسازی فرایندهای تولید.
-
-
اصلاح زنجیره تأمین
-
ارزیابی تأمینکنندگان، بهبود کیفیت قطعات، کاهش هزینهها و تنظیم قراردادهای تأمین با هدف افزایش پایداری و کارایی زنجیره تأمین.
-
-
بازنگری در سبد محصولات
-
دستهبندی محصولات بر اساس سودآوری و اهمیت راهبردی و تعیین تکلیف هر گروه با توجه به وضعیت بازار و برنامه آینده شرکت.
-
-
تحول فناوری
-
بررسی و توسعه فناوریهای نوین، از جمله خودروهای برقی و هیبریدی، خودروهای متصل، سامانههای کمکراننده و کارخانههای هوشمند.
-
-
اصلاح نظام حکمرانی و ارزیابی مدیران
-
تعیین دوره مسئولیت مشخص برای مدیران و تعریف شاخصهای قابل سنجش مانند کاهش هزینه ساخت، کاهش زیان عملیاتی، بهبود بهرهوری و افزایش جریان نقدی. ارزیابی نهایی نیز باید بر اساس عملکرد ثبتشده انجام شود.
ضرورت تفکیک مسئولیتها در بحران سایپا
بر اساس جمعبندی این کارشناس، مشکلات سایپا را نمیتوان صرفاً به سوءمدیریت یا فقط به سیاستهای دولتی نسبت داد. مدیریت بنگاه، حکمرانی شرکتی، سیاست صنعتی و شرایط اقتصاد کلان همگی بر عملکرد این خودروساز اثرگذارند.
شرایط دشوار اقتصادی و محدودیتهای بیرونی، مسئولیت مدیران را از بین نمیبرد؛ همانطور که ضعفهای مدیریتی نیز نباید باعث نادیده گرفتن آثار سیاستگذاریهای کلان شود. تفکیک مستند عوامل زیان و سنجش عملکرد بر پایه شاخصهای عینی میتواند مبنای روشنتری برای اصلاح سایپا و پاسخگویی بخشهای مختلف فراهم کند.
برای پیگیری تازهترین خبرها و گزارشهای اقتصادی، به اقتصاد کشور مراجعه کنید.