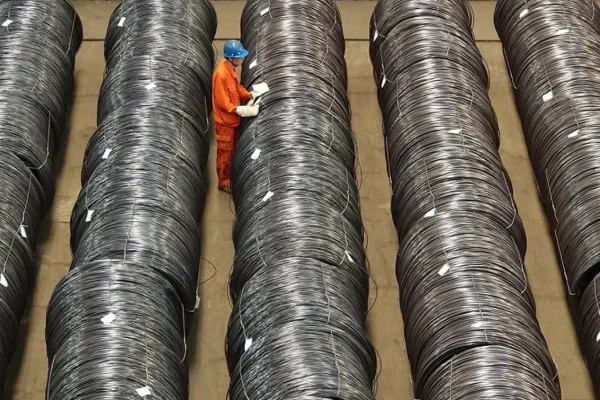
به نقل از اقتصاد کشور مسئله زنجیره صنایع معدنی ایران فقط به میزان تولید فولاد، مس یا آلومینیوم محدود نمیشود. بخشی از چالش اصلی به محصولاتی بازمیگردد که تخصصیتر هستند و نبود آنها میتواند فعالیت یک خط تولید داخلی را مختل کند. در چنین شرایطی، با وجود ظرفیت قابلتوجه در تولید مواد اولیه و محصولات میانی، برخی صنایع پاییندستی همچنان به واردات وابسته میمانند.
صادرات مواد میانی و واردات ورق
یکی از نمونههای روشن این ناترازی در بهار ۱۴۰۵ نمایان شد. وزارت صمت در فروردینماه، با اشاره به کاهش عرضه و ناتوانی تولید داخلی در تأمین بخشی از نیاز بازار، مجوز واردات ورق گرم را صادر کرد. همزمان مقرر شد بخشی از کسری تختال از طریق افزایش تولید سایر واحدهای داخلی جبران شود.
اهمیت این اتفاق تنها به واردات یک محصول محدود نمیشود. ایران از ظرفیت قابلتوجهی در تولید مواد اولیه و فولاد خام برخوردار است، اما اختلال در یکی از حلقههای زنجیره میتواند صنایع پاییندستی را به واردات وابسته کند. ورق گرم ماده اولیه طیف گستردهای از واحدهای تولیدی است و کمبود آن میتواند مستقیماً به تولید لوله و پروفیل، قطعهسازی، لوازم خانگی و تجهیزات صنعتی منتقل شود.
در همین دوره، صادرات اسلب، ورق گرم، ورق سرد، ورق قلعاندود، ورقهای پوششدار و تسمه رنگی نیز بر اساس مصوبه شورای عالی امنیت ملی تا ۹ خرداد متوقف شد. این ممنوعیت که ۶۶ کد تعرفه را دربر میگرفت، نشان داد تنظیم بازار داخلی در برخی مقاطع نیازمند مداخله مستقیم بوده است.
به این ترتیب، کشور از یک سو با وجود ظرفیت اسمی قابلتوجه در زنجیره فولاد، برای حفظ محصولات مورد نیاز صنایع مصرفکننده در بازار داخلی به ممنوعیت صادرات روی آورد و از سوی دیگر برای جبران کسری برخی اقلام، مسیر واردات را باز کرد.
چرا زنجیره فولاد در میانه مسیر متوقف میشود؟
تولید محصولات تخصصی تنها با نصب یک خط نورد یا افزایش ظرفیت ذوب امکانپذیر نیست. فولادهای آلیاژی، ورقهای الکتریکی، ورقهای مقاوم در برابر خوردگی و محصولات مورد استفاده در صنایع حساس، به دانش فنی، کنترل دقیق ترکیب شیمیایی، تجهیزات پیشرفته، آزمایشگاههای تخصصی و بازار پایدار نیاز دارند.
تحریمها نیز دسترسی به فناوری، قطعات و همکاری شرکتهای خارجی را محدود کردهاند. در مقابل، تولید انبوه شمش یا محصولات میانی معمولاً با پیچیدگی کمتری همراه است و امکان فروش آن در بازارهای مختلف سادهتر است. همین تفاوت میتواند سرمایهگذاری را به سمت حلقههایی هدایت کند که سریعتر به درآمد میرسند؛ حتی اگر ارزش افزوده آنها پایینتر باشد.
ناترازی انرژی؛ مانع دیگری برای تولید محصولات تخصصی
ناترازی انرژی نیز این روند را تشدید میکند. زمانی که تولیدکننده از تأمین پایدار برق در تابستان و گاز در زمستان اطمینان ندارد، سرمایهگذاری در تولید محصولات دقیق و سفارشی با ریسک بیشتری همراه میشود.
توقف یک خط تولید عمومی زیانبار است، اما توقف در میانه تولید یک محصول تخصصی میتواند علاوه بر افزایش هزینه، کیفیت محصول، زمان تحویل سفارش و اعتبار تولیدکننده را نیز تحت تأثیر قرار دهد. به همین دلیل، ثبات تأمین انرژی برای توسعه حلقههای پیچیدهتر زنجیره تولید اهمیت بیشتری پیدا میکند.
مس و آلومینیوم نیز با همین چالش روبهرو هستند
این مسئله به صنعت فولاد محدود نیست. در زنجیره مس، صادرات کاتد میتواند درآمد ارزی ایجاد کند، اما تبدیل آن به سیم و کابلهای ویژه، تجهیزات برقی، قطعات الکترونیکی و محصولات مهندسیشده، ارزش افزوده و ظرفیت صنعتی بیشتری ایجاد میکند.
در صنعت آلومینیوم نیز شمش را نمیتوان نقطه پایان زنجیره دانست. ورقهای ویژه، قطعات خودرو، تجهیزات حملونقل و محصولات دقیق پاییندستی از جمله حلقههایی هستند که فناوری و اشتغال تخصصی بیشتری در خود جای میدهند.
با این حال، بخش مهمی از سیاست صنعتی همچنان بر حجم تولید فلز پایه تمرکز دارد. حتی در مقررات صادراتی پایان نیمه نخست سال نیز کاتد مس، آهن اسفنجی و ورق گرم در شمار محصولاتی قرار گرفتند که صادرات آنها به ارائه گواهی بورس کالا مشروط شد. اجرای این الزام در شهریور ۱۴۰۵ نیز تا ۳۰ دی به تعویق افتاد.
عبور از مسابقه افزایش تناژ تولید
کاهش صادرات مواد میانی بهتنهایی نمیتواند راهحل ناترازی زنجیره باشد. اگر بازار داخلی توان جذب محصول را نداشته باشد، محدودیت صادرات میتواند به افزایش موجودی انبار و فشار مالی بر تولیدکننده منجر شود. بنابراین اصلاح زنجیره باید همزمان بر توسعه تقاضای صنعتی، تأمین پایدار انرژی، انتقال فناوری و هدایت سرمایه به سمت تولید محصولات تخصصی متمرکز شود.
در کنار تناژ تولید، شاخصهای دیگری نیز باید برای ارزیابی عملکرد صنایع معدنی مورد توجه قرار گیرند؛ از جمله ارزش صادرات به ازای هر تن، سهم محصولات نهایی و تخصصی، میزان وابستگی به واردات، اشتغال تخصصی و شدت مصرف انرژی. چنین شاخصهایی تصویر دقیقتری از میزان ارزشآفرینی هر حلقه در اقتصاد ایران ارائه میکنند.
عملکرد نیمه نخست ۱۴۰۵ نشان میدهد برخورداری از معدن، واحدهای احیا و ظرفیت فولادسازی بهتنهایی برای تکمیل زنجیره تولید کافی نیست. تا زمانی که مزیت صنعتی کشور بیشتر در تولید و فروش محصولات حجیم و استاندارد متمرکز باشد، امکان تداوم وضعیتی وجود دارد که مواد میانی از کشور صادر شوند و محصولات کمحجمتر اما پیچیدهتر و با ارزش افزوده بالاتر از مسیر واردات تأمین شوند.
برای مطالعه آخرین گزارشها و تحلیلهای صنایع معدنی، فولاد و زنجیره تولید، به اقتصاد کشور مراجعه کنید.